AFC — 学習ノート(手順編)
クイズで詰まった言葉を、
ここで読んで戻る
AFC理解度クイズの「罠・事故回避編」で分からなかった用語を、手順編(Discord)の元の記述から整理したノート。
いまは7つのユニット。クイズで詰まった順と、ライブで新しく分かった順に増やしていく。
Unit 1
Clear Databanks ── 1周ごとの掃除係
元の記述:手順編11「中間生成物の残し方と合格ロジックの保存方法」(のむらさん)。
この単元の要点
- Clear Databanksは、Custom Projectの1周の最後(タスク9)に入っている「掃除係」。タスク1〜7に溜まった中間生成物を削除する。
- タスク8(Final OOS)は削除の対象外。最終検証を通った合格ロジックはここに残る。
- 掃除するので、次の周は新しいロジックだけを検証できる。掃除しないと、前の周で不合格になったロジックまで再び検証してしまう。
- 配布設定では有効。これがあるおかげで、操作していない間(寝ている間)も合格ロジックを継続して作れる。
内容の構造化まとめ
1. 「中間生成物」とは何か
Custom Projectは、ロジックを作り(タスク1)、いくつもの検証で順に篩にかけ(タスク2〜7)、最後にFinal OOS(タスク8)で確かめる。各タスクにはDatabank(ロジックの置き場)があり、検証の途中にいるロジックがそこに溜まっている。これが「中間生成物」。
最後まで残ったロジックだけがタスク8に入る。残りは途中で落とされたか、まだ途中にいる。
| タスク | 名前 | 置き場に溜まるもの | タスク9の掃除 |
|---|---|---|---|
| 1 | Build strategies | 作ったロジック | 消す |
| 2〜7 | OOS/Other Markets/Other TF/Load Test/MC Manipulations/MC Retest | 各検証を通ったロジック(途中経過) | 消す |
| 8 | Final OOS | 最終まで通った合格ロジック | 消さない |
| 9 | Clear databanks | (掃除を実行するタスク) | 1〜7を削除 |
| 10 | Go To Task | (1番へ戻る信号) | ― |
2. なぜ掃除が要るのか
掃除しないまま次の周へ進むと、中間生成物が残ったままになり、前の周で不合格になったロジックまで再び検証してしまう。同じ作業の繰り返しになり、新しいロジックの検証に時間を使えない。
掃除すれば、周回のたびに新しいロジックだけが検証され、合格ロジックだけがタスク8に雪だるま式に溜まる。掃除が終わると、先頭のタスク1へ戻って次の周が始まる。
注意:タスク10(Go To Task)がオフだと、1周で止まる。実機の確認では初期状態でオフになっていたため、周回させたい場合はオンにする(SQX画面ガイド、2026-09-16)。
3. あえて無効にするとき
検証の途中のロジックも残して見たいときだけ、一時的に無効にする。
- Clear Databanksを無効にする(Progressタブのタスク一覧で、右のトグルを切り替える)
- Custom Projectを開始する
- 1周が終わった時点で停止する
- 必要な中間生成物を別の場所へ退避する
無効のまま複数周続けてはいけない。同じロジックが再検証される。
4. 似た名前の別物に注意
| 名前 | 消える範囲 |
|---|---|
タスク9のClear databanks | タスク1〜7の中間生成物だけ。タスク8は残る |
別のボタンClear all databanks | すべてのDatabank。タスク8の合格ロジックも消える |
だから、合格ロジックは出た時点でSQX形式のファイルとしてPCに保存するのが安全(手順編11)。Databankで8 Finalを開き、保存する行を選び、左下のSave → Save to SQX format。SQX形式にはロジックの設定・検証情報・ソースコードのすべてが入る。
講師が繰り返し強調したこと
- 配布設定ではClear Databanksは有効。普段は触らない
- タスク8(Final)は掃除の対象外
- 合格ロジックはSQX形式のファイルで保存するのがおすすめ(SQX内で別Databankへ移す方法は、操作制限があって管理が複雑になりやすい)
実行アクション・ワーク
- Custom ProjectのProgressタブで、タスク9 Clear databanksが有効(トグルがオン)になっていることを確認する
- 周回させたいなら、タスク10 Go To Taskもオンになっているか確認する
- 8.Final OOSに合格ロジックが溜まったら、
Save to SQX formatでPCに保存する Clear all databanksのボタンは押さない
Unit 2
過去データの準備とクローン ── 時計を合わせる作業
元の記述:手順編06「過去データの準備」(のむらさん)。Data Managerでの作業。
この単元の要点
- 過去データの準備は3ステップ:①箱を作る → ②箱に過去データを入れる → ③クローンしてサーバー時間に合わせる。
- クローン(Clone to timezone)の目的は、Dukascopyの元データ(世界標準時UTC+0)を、プロップファームのサーバー時間に合わせた複製にすること。
- 夏時間・冬時間の切り替えはDST=Yesにして自動対応させる。Noのままだと、夏の間だけ1時間ずれる。
- 「過去データを入れる場所」はDatabankではなくData Manager。Databankは作ったロジックの置き場。
内容の構造化まとめ
1. 3ステップ
| ステップ | 操作 | ひとこと |
|---|---|---|
| ① 箱を作る | Data sources → Dukascopy data → New Dukascopy data symbol | 通貨ペアごとの空の箱ができる。この時点でデータは空 |
| ② データを入れる | 箱を選択 → Data sources → Dukascopy data → Download data for existing symbol | 期間は基本All time。M1(1分足)を取得する |
| ③ クローン | 元のData symbolを選択 → Tools → Clone to timezone | プロップファームのサーバー時間に合わせた複製を作る |
2. なぜクローンを作るのか
Dukascopyから落とした元データは、世界標準時(UTC+0)の時刻で並んでいる。一方、プロップファームのチャート(サーバー時間)は別の時刻で動いている(Fintokeiは冬GMT+2・夏GMT+3)。この2つの時計はずれている。
ローソク足は「何時から何時までの値動きを1本にまとめるか」で形が変わる。時計がずれたままだと、実際に運用するチャートとは区切りの違う足でバックテストすることになる。たとえば、本来5本のはずの週の日足が6本になるなど、不自然な足が生まれる。
SQXはローソク足の形から優位性を探すので、不自然な足が混じると正確な検証ができない。経済指標(雇用統計など)の発生時刻もずれる。
そこで、値動きの中身は変えず、時刻の目盛りだけをプロップファームの時計に付け替えた複製(クローン)を作り、その複製でバックテストする。
3. DST(夏時間)とは
DST = Daylight Saving Time(夏時間・サマータイム)。夏の間だけ時計を1時間進める制度で、アメリカやヨーロッパなどで使われている(日本は使っていない)。
FXのサーバー時間はこの夏時間に従うので、同じ「午前0時」でも夏と冬で実際の時刻が1時間ずれる。Fintokeiは冬GMT+2、夏GMT+3。DST=Yesにしておけば、選択したタイムゾーンの規則に従って夏時間・冬時間が自動で切り替わる。
DST=Noにすると、夏時間を無視して1年中同じ時差に固定される。冬のGMT+2に固定した場合、夏(GMT+3)の間だけ、データが1時間ずれたままになる。
※GMTとUTCは厳密には定義が違うが、GMT+2とUTC+2は同じ2時間の時差を表す。サーバー時間がGMT+2なら、SQX側はUTC+2に対応させる。
🔴 9/26のライブで訂正:Fintokeiの夏時間は欧州式ではなく米国式だった(切り替えは3/8と11/1。欧州式は3/29と10/25)。マサさんがサポートに4回問い合わせ、実データでも確認した。今後FintokeiではSQXで EST+7(New York trading hours) を選ぶ。時差の幅は同じで、違うのは切り替え日だけ(3月の約3週間だけ1時間ずれ、金曜の足が土曜に1本出ることがある)。作成済みのロジックはRetesterで時差を変えて測り直し、大差が無ければそのままでよい(のむらさん「ほぼ差異は出ない認識」)。FTMOがどちらの夏時間かは未確認。
4. クローンの設定と確認
- プロップファーム公式サイトでサーバー時間を確認する(例:Fintokei=冬GMT+2・夏GMT+3)
- Data Managerで元のData symbolを選び、Tools →
Clone to timezone - Clone data symbol postfixは、TimeframeとClone timeを使う設定にする(銘柄名の後ろに時間足とタイムゾーンが自動で付く。例:M1、UTC+2)。ここでのTimeframeはロジックの時間足ではなく、ダウンロードした元データの種類(今回はM1)
- Time zoneはUTC+2、DSTはYes、Remove weekendsはチェックしない
- Proceedで作成。作成後、一覧のTime zoneがサーバー時間と一致しているか必ず確認
DSTをNoのまま作ってしまったら:DST=Yesでクローンを作り直す。教材に作り直しの手順は書かれていないが、クローンは元のData symbolから作る複製なので、元データはそのまま使える(不足データを補うときも、選ぶのは変換前の元のData symbolで、クローンではダウンロードできない)。
講師が繰り返し強調したこと
- M1データを取得する(通常の検証用)。多数のロジックが10個程度に絞れた段階で、最終確認としてTickデータを使う
- プロップファームのサーバー時間は、必ず公式情報で確認する
- DSTはYes
- 作成後にTime zoneの一致を確認する
実行アクション・ワーク
- Data Managerで、使っているクローンのTime zoneがUTC+2、DSTがYesになっているか確認する
- DST=Noで作ってしまったクローンがあれば、DST=Yesで作り直す
- 不足データを補うときは、クローンではなく、変換前の元のData symbolを選ぶ
Unit 3
ナンピン・両建て ── 損を先送りする手法
元の記述:全体ロードマップ図解(サマリー)、開講ライブ・スタートダッシュライブ1の議事録、SQX画面ガイド。クイズの「罠・事故回避編」で出てくる言葉。
この単元の要点
- ナンピン=含み損が出ているポジションに、さらに買い増し(売り増し)して、平均の取得価格を有利な方向へ動かそうとする手法。
- 両建て=同じ銘柄で、買いと売りを同時に持つ手法。
- どちらも損を確定させずに先送りできる。資金が多いほど、しばらく持ちこたえられてしまう。
- 持ちこたえている間に相場が戻ると、「うまくいった」という間違った成功体験が残り、いつか一撃で資産を失う。
内容の構造化まとめ
1. ナンピンとは(数字の例)
1.1000でユーロドルを1ロット買った。1.0900まで下がったので、もう1ロット買い足した。平均の取得価格は(1.1000+1.0900)÷2=1.0950。1.0950まで戻れば損益はゼロで、1.1000まで戻らなくても取り返せる。
これが「効いて見える」理由。ただし、そこから下がり続けると、保有量は2ロット、4ロットと増え、損失が雪だるま式に大きくなる。
2. 両建てとは(数字の例)
1ロット買いを持っている。下がってきたので、1ロット売りも持った。買いと売りの損益が打ち消し合うので、口座の損益は動かなくなり、「損が止まった」ように見える。
ただし、含み損はそのまま残る。スプレッドやスワップのコストは、買いにも売りにもかかる。どちらかを決済するタイミングを外すと、損が広がる。
3. なぜ危険か ── 資金が多い人ほど陥りやすい
| 場面 | 何が起きるか |
|---|---|
| 相場が戻った | 損が消える。「ナンピンは効く」という成功体験になる |
| 資金が多い | 含み損が大きくなっても、口座が持ちこたえてしまう。失敗に気づけない |
| 相場が逆に動き続けた | 保有量が雪だるま式に増えていて、一撃で大きな損失になる |
だから、うまくいっている間は、危険な運用をしていることに気づけない。プロップファームの厳しいルール(日次-5%・全体-10%などの失格ライン)は、こうした運用を早い段階で強制的に止めてくれる仕組みでもある。
4. AFCの考え方
- AFCのロジックは、損切り(SL)と利確(PT)が必須の設計。損を先送りせず、負けは負けとして小さく確定させる。
- SQXのMoney managementには
Simple Martingale MM(負けたら賭け金を倍にする方式)があるが、AFCでは使わない。ナンピンと同じ「負けを取り返しにいく」発想。 - 追加エントリー・両建て・ナンピンの扱いは、プロップファームや口座タイプごとに規約が違う(スタートダッシュライブ1)。使う前に規約を確認する。
講師が繰り返し強調したこと
- 資金が多い人ほど、危険な運用でもしばらく耐えられてしまい、間違った成功体験を積む
- 厳格な検証とプロップファームのルールは、一時しのぎの手法に頼らない運用をするためにある
- ロジックは、一時的な大勝ちではなく、期待値とリスク管理を軸に作る
実行アクション・ワーク
- SQXのMoney managementで、
Simple Martingale MMを選んでいないことを確認する - 生成・保存したロジックが、損切り(SL)と利確(PT)を持っていることを確認する
- プロップファーム(Fintokei)の規約で、追加エントリー・両建て・ナンピンの扱いを確認する
Unit 4
Builder・配布CFX・SQ Edge ── 設計図・生産ライン・作る係
元の記述:SQEdge戦略メモ(9/17・9/24)、配布CFXとSQ Edge製CFXの中身の比較(9/26)。9/26に受講生Aさんが「Builderは何のため?」「SQ Edgeと何が違う?」「のむらさんのCFXは関係ないの?」と詰まったところ。
この単元の要点
- Builder=SQXの中で、売買ルールの候補を大量に作って過去データでふるう機能。「作る係」。
- SQ Edge=チャットで仮説を固めて、Builderに「何を探すか」の設計図(CFX)を渡すWebアプリ。
- のむらさんの配布CFX=1本目のタスクがBuild(=Builder)で、そのあとに検証が何段も続く生産ライン一式。
- 3つは競合する道具ではなく、前後につながる工程。どれを通っても、生まれた候補は同じ厳しさで検証する。
内容の構造化まとめ
1. Builderは「入口」にすぎない
Builderは、部品(指標・エントリー・決済の種類)を組み合わせて何千〜何万通りも作り、良いもの同士を掛け合わせて改良し(遺伝的アルゴリズム)、合格条件を満たしたものだけをDatabankに残す。
ただし、通ったものは「過去にたまたま合っていただけ」かもしれない候補。大量に作って良いものを選ぶ以上、偶然の当たり(過剰最適化)が必ず混ざる。だからRetesterでの試し直し、Monte Carlo、未使用期間での測り直しが後ろに続く。選んだあとに未使用の期間で測り直したら、数字が約半分に縮んだ実例もある。
2. 中身の比較 ── CFXはZIPなので開けば分かる
| のむらさんの配布CFX | SQ EdgeのCFX | |
|---|---|---|
| 例 | 00_USDJPY_H1_Fintokei-Swing_Strict.cfx | SQE_USDJPY_H1_押し目_FTMO.cfx |
| 中身 | Build-Task1(生成)+Retest-Task1〜12(検証)+ClearDatabanks(掃除)+GoToTask(最初に戻る)など11ファイル | config.xml 1ファイルだけ |
| SQXでの読み込み先 | Custom Projects | Builder |
| できること | 作る→試し直す→ふるい落とす、を自動で何周も回す | 候補を作るところまで |
3. SQ Edgeで確定させる6項目
- 仮説とエッジ(なぜ勝てるのか)
- 銘柄・時間足・セッション
- エントリー条件
- エグジット(損切り・トレーリングなど)
- リスク・資金管理
- SQXで再現できるか(使う部品がSQXにあるか)
6つ確定するとCFXをダウンロードできる。検証の合格ラインはここでは決めない。
4. なぜ仮説を先に固めるのか
Builderに部品を広く渡して「何でもいいから良いものを」と頼むと、候補は大量に出るが、理屈のない偶然の当たりが混ざりやすい。SQ Edgeで「トレンド中は押し目で入り直す人が多いので、流れの方向に伸びやすい」のような仮説を先に決めると、理由のある型の範囲だけを探させられる。範囲が狭い分、出てきたロジックがなぜ勝てるのか説明しやすい。
ただし、検証が不要になるわけではない。9/24にFTMO用に直した版では、生成を2003〜2016年、OOSを2017〜2021年にして、2022〜2026年には触れずにRetesterの最終試験用に残した。
押さえておくこと
- ふだんは配布CFXをそのまま回す(のむらさん「手順編では設定をそのまま実行」)
- SQ EdgeのCFXはBuilderへ。Custom Projectsに読み込むものではない
- SQ Edge製の候補も、配布CFXで回した14本と同じ厳しさで別に検証する
実行アクション・ワーク
- SQ Edgeで仮説を1つ固め、6項目を確定させてCFXをダウンロードする
- ダウンロードしたCFXのデータ・期間・コストを、使う口座(FTMOなど)の条件に合わせてから、Builderに読み込んで回す
- 検証用に、生成にもOOSにも使わない期間を最後まで残しておく
- Builderから出た候補を、Retester・別の市場・残しておいた期間で検証する(実例:押し目のビルドは9/25に合格5,000本で上限に達して自動終了。9/26にカスタムプロジェクト「02_USDJPY_H1_FTMO_押し目」を作り、ビルド・掃除・最初に戻る工程をオフにして、5,000本を1.Buildに読み込んだ。検証の工程だけを通して絞り込む)
- (未検証)SQ Edgeの設計図を配布CFXの1本目(Build)に差し込めるか試す。できれば、仮説から検証まで一度で回せる
Unit 5
合格ロジックの選び方とリスクの決め方 ── のむらさんの目の付けどころ
元の記述:9/26 初心者向け何でもQ&Aライブ(約7時間25分)。川端さん・ARKさんの画面を使った実演と講評、松本さんのスライド。のむらさん自身が「主観」「自分のルール」と断っている目安も含む。
この単元の要点
- 確かめる順番は①取引回数 → ②Stability → ③PF → ④ドローダウン → ⑤月の連続マイナス。決めきれないときに年平均リターン・Stagnation、最後に勝率。
- Ret/DDは期間が長いほど大きくなるので、期間の違うロジック同士は比べられない。「いくつ以上なら良い」という基準も無い。
- リスク%はCFXに入っていない。RetesterのMoney managementで入れて測り直すと、書き出すEAのソースがその値を覚える。
- 合計リスクは失格ラインから逆算して、その半分くらいに抑える(Fintokeiの-3%なら合計1.5%)。ただし合格率を上げるために下げすぎず、本当に運用するロットで受けてよい。
- 運用が始まったら、Monte Carloの下位5%をずっと下回るロジックは機械的に入れ替える。
内容の構造化まとめ
1. ロジックを確かめる順番
| 順 | 見るもの | のむらさんの目安 |
|---|---|---|
| ① | 取引回数 | 月あたりに直す(取引数÷年数÷12)。月1回以上。総数は100回以上あると安心。組み合わせれば回数は足し算になる |
| ② | Stability | 数字で線を引かない(「0.7以上なら良い」はできない)。並べ替えて、ミニ資産曲線がなだらかなものを上から見る |
| ③ | PF | 1.3〜2.2を選ぶ。3くらいまではありえる。12や20は過剰最適化がたまたまOOSを抜けたと疑う |
| ④ | ドローダウン | Ret/DDかMax DD%。Ret/DDは同じ期間の中でしか比べられない。Max DD%は期間に左右されにくい |
| ⑤ | 月の連続マイナス | 4か月連続は採らない。3か月がギリギリ。同じくらいの成績なら連続の短いほう。Overviewの月別表で見る |
| 補助 | 年平均リターン | 利益の目安。2本で6.5%と4.76%なら「足して約10%」と考えてよい |
| 補助 | Stagnation | 前の高値に戻るまでの日数。5年のテストなら100日前後、20年なら(10数本組む前提で)600日まで |
| 補助 | 勝率 | 30%未満は外してよい。35〜40%で切ると優位性のあるものまで落とす。平均勝ち額・平均負け額とセットで見る |
2. 数字のほかに目で見ること
- 資産曲線の形:1〜3回の大勝ちに頼る階段状の曲線は、5〜10本の構成なら避ける(50本規模なら入れてよい)。
- 最近止まっていないか:昔は良かったが最近止まっているロジックは、相場環境(レジーム)が変わって優位性を失った可能性がある。月別の赤も、昔より直近を優先して判断してよい。
- 分散:「唯一正解だとしたら分散」。時間足・銘柄に加えて、ロジックの型(ブレイクアウト・トレンド・反転など)もずらす。金はどの銘柄とも相関しにくく、入れたほうがよい。
- 本数:3〜5本から。1〜2本だと半年マイナスが普通に出る。多いぶんには問題ない。
3. リスク%の入れ方と決め方
リスク%は、何本で組むかで変わるのでCFXには入っていない。組む本数が決まったら、Retesterで次のとおり入れて測り直す。
| Money management の項目 | 設定 |
|---|---|
| 方式 | Risk fixed % of account |
| Risk in % | 1本あたりのリスク(受講生Aさんの14本は0.35) |
| Size decimals | 2(0.01ロット単位。1だと0.1単位) |
| 非常用のロット | 0.01 |
| 最大ロット | 5 |
そのほかのData(銘柄・H1・手数料・スプレッド・スワップ)とTrading options(Exit on Fridayはスイングなら決済しない、Sessionは No session)は配布CFXと揃え、ATMはオフ、Cross checksは Disable all。期間は全期間でよい。測り直してから書き出したEAのソースにはこの値が入るので、MT5側で変える必要はない。
1本あたりの%は、失格ラインから逆算して決める。のむらさんはFintokeiの同時保有-3%に対して合計1.5%(3本なら1本0.5%)。FTMOには同時保有-3%のルールが無く、関係するのは1日-5%・最大-10%。
一方で、ロットを下げるほどProp Monte Carloの合格率は必ず上がる。合格率を上げる目的で下げすぎず、本当に運用する適正ロットで受けてよい。下げると合格まで1年半〜2年かかることもある。ロット(口座の大きさ)を上げるのは、ロジックとエッジを固めたあとの一番最後。
4. 朝のスプレッド拡大と手数料4種類
手数料はコミッション・スプレッド・スワップ・スリッページの4種類。スプレッドは固定ではなく、経済指標・早朝・週明けに大きく開く。Fintokeiで損切りを1%の位置に置いていた人が、日本時間5〜6時にスプレッドが約80pipsまで開いて日次ルールで一発失格した例がある。FintokeiのEURUSDは平均0.3pipsが朝6時台に22pips。同じ時刻のFTMOは別の通貨ペアでFintokeiの約4分の1(31pips)だった。
対策は「広がりに合わせてスプレッドを設定して測る」か「その時間の前に決済する」。H1で日をまたぐEAは、この時間帯を通ることを前提に考える。
松本さんのスプレッド観測所で分かったFTMOの姿(2026-09-27確認・計測10日分の仮の値):
| 銘柄 | 普段(1分平均の中央値) | 6時台の最大 |
|---|---|---|
| EURUSD | 0.09pips | 8.4pips |
| USDJPY | 0.40pips | 17.0pips |
- 開き方が違う:Fintokeiは最初の10〜15分だけ鋭く跳ねる「高く短い山」。FTMOは6:00〜7:00の1時間まるごと広い値が続き、7:00ちょうどに戻る「低く広い台地」。「6時を過ぎたらすぐ入る」は通らない
- 時刻:FTMOのサーバー0時(ロールオーバー)=日本6時。1日の損失上限-5%の数え直しは日本7時。つまり朝の跳ねは「1日の終わり」に来る
- 含み損の数え方:FTMOにはFintokeiの-3%ルールが無く、含み損は1日-5%(日本7:00の残高から、スワップ・手数料込み)の中で数える
- 入口が安く、滞在が高い:跳ねは低いが、スワップはFintokeiより重い(EURUSD買いで年-3.5%程度)
- bp(ベーシスポイント):1bp=0.01%=1万円あたり1円。pipsは銘柄ごとに重みが違うので、銘柄をまたいだ手数料の重さはbpで比べる。FX主要通貨ではEURUSDが最軽量(0.08bp)
受講生Aさんの14本に当てた計算(1本0.35%・10万ドル・2017〜2021):約半分の取引が日をまたぐ。6時台に持っていた全部に最大値が乗るとして、上乗せは普通の日で約0.16%、最悪の朝で1.78%。その日の決済損・含み損と重ねた最悪の日は-3.72%で、1日-5%には届かない。データが増えて最大値が上がったら計算し直す。
5. 受験のタイミングと運用後
- 最初の受験は優位性の最終確認。Prop Monte Carloの100%も「1000回中1000回」にすぎず、100%の準備は無い。6割できたら挑戦してよい。
- 過剰最適化を1つで見抜ける指標は無い。だから運用後のメンテナンスが要る。実際の成績がMonte Carloの下位5%をずっと下回り続けたら、機械的に入れ替える。
- MT5の右上の帽子アイコンが青なら稼働中。土日はチャートが止まって見える。
講師が繰り返し強調したこと
- 基準は正解ではなく目安。自分の理想(月の回数・勝率など)を条件に入れておくと、運用に入ってからのずれが小さい
- 分散が唯一の正解に近い
- 意識すべきはレバレッジではなく失格ライン
- ロットを上げるのは一番最後
実行アクション・ワーク
- 14本それぞれのPFをデータバンクで見て、2.2(遅くとも3)を超えるものが無いか確かめる
- 1本ずつの月の連続マイナスを確かめる。9/26の照合では、4か月以上の連続マイナスが無いのは2本だけ(ポートフォリオ全体は最長3か月で基準内)。入れ替えるか、全体で見る方針を取るか決める
- EURUSDの2.3.121は2022〜2026の直近12か月・24か月ともマイナス。「最近止まっている」に当たるか判断する
- 1本0.35%のままでよいか、失格ラインの半分(1日-5%に対して合計2.5%)の考え方と、実測(最大同時保有11本・最悪の日約-2.9%)を並べて決める
- FTMOのサーバーの夏時間が欧州式か米国式かを確かめる。違っていたらRetesterで時差を変えて測り直す
- 朝のスプレッド拡大を想定して、スプレッドを広げた条件で14本を測り直す
- 運用前に、ロジックごとの入れ替え基準(Monte Carloの下位5%)を決めておく
Unit 6
ロジックの型とアイコン ── 何を狙うロジックかを一目で見る
元の記述:谷口さんのロジック分類ツール(SQX Logic Type v3)の説明書。9/27にMac miniのSQXへ導入し、受講生Aさんの14本と押し目の5,000本を見た。
この単元の要点
- SQXの一覧に「Logic Type Icon」列を足すと、ロジックを開かずに「何を狙う型か[どう入るか]|何で絞るか」が1行で分かる。例:
Breakout [STOP] | Volatility - SQX公式の分類ではなく、部品(Entry Building Blocks)の名前からの推定。儲かるかどうかとは関係ない。
- 使い道は偏りの点検。のむらさんは「時間足や銘柄だけでなく、ロジックの型もずらす」と勧めている。
内容の構造化まとめ
1. アイコンの一覧
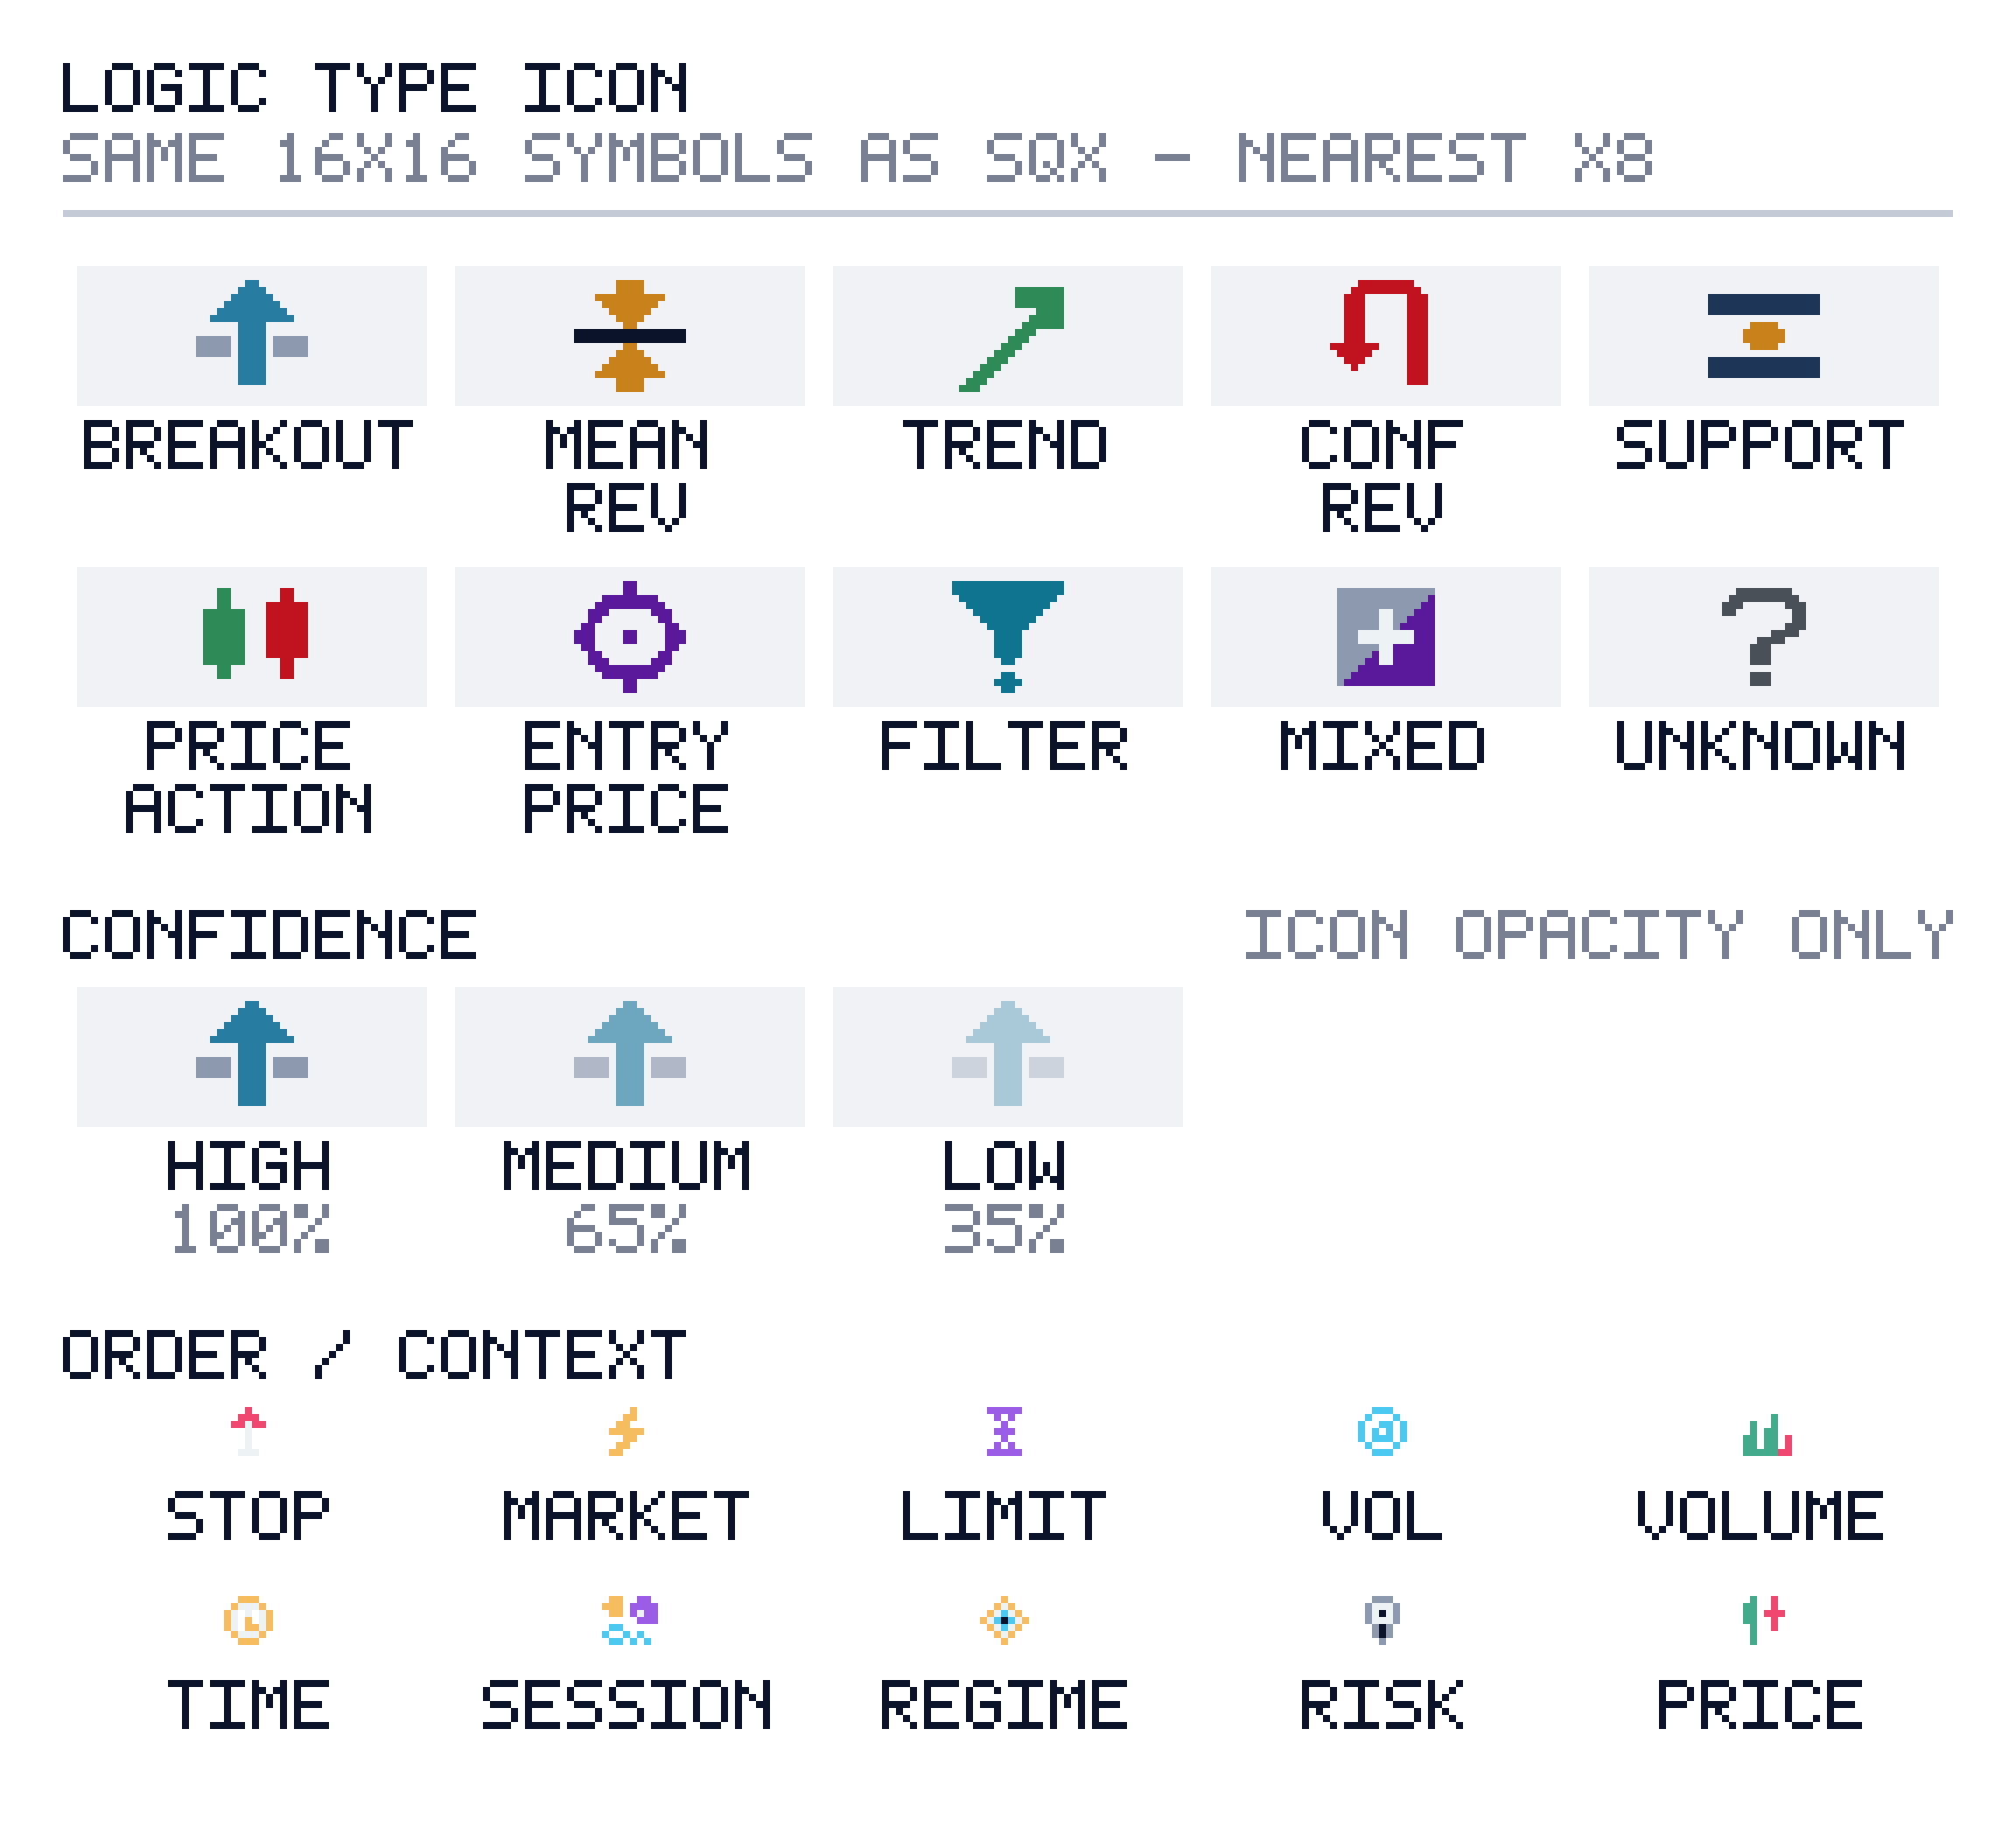
2. 型の意味(初めての人向け)
| 型 | アイコン | 何を狙うか | 例 |
|---|---|---|---|
| Breakout(ブレイクアウト) | 壁を突き破る上向きの矢印 | 高値・安値などの節目を抜けた方向に乗る | 過去20本の最高値を上に抜けたら買う |
| Trend/Momentum(トレンド) | 右上へ伸びる斜めの矢印 | 流れ・勢いが出ている方向に乗る(順張り) | 移動平均線が上向きのときに買う |
| Mean Reversion(平均回帰) | 中心線へ戻る上下の矢印 | 行き過ぎたら平均へ戻るほうに賭ける(逆張り) | RSIが売られすぎを示したら買う |
| Confirmation Reversal(反転確認) | Uターンの矢印 | 反転したことを確かめてから逆方向へ | 下向きだった線が上向きに変わったら買う |
| Support/Resistance(支持・抵抗) | 2本のレールに挟まれた球 | 値段が止まりやすい価格帯を使う | ピボット・フィボナッチ |
| Price Action(プライスアクション) | ローソク足2本 | 高値・安値・始値・終値そのものが中心 | 前の足の高値を超えたら |
| Entry-Price Driven | 照準 | 入る条件より「どの価格で入るか」側が本体 | 条件なしで逆指値だけ |
| Filter/Context(フィルター) | 漏斗と雫 | 向きより「どんな相場のときに入るか」の絞り込みが中心 | 曜日・値動きの大きさで絞る |
| Mixed(混合) | 二分割の四角とプラス | 複数の型が拮抗。文字列に中身が書いてある | Trend + Breakout |
| Unknown(不明) | 「?」 | 判定できなかった。無理に分類しない | — |
3. 入り方[注文方式]と補助条件
| 表示 | 印 | 意味 |
|---|---|---|
| [STOP] | 赤い矢印 | 逆指値:今より不利な値段(買いなら高い値段)に届いたら入る。動いた方向についていく。例:1.1000のとき「1.1020まで上がったら買う」 |
| [MARKET] | 金色の稲妻 | 成行:条件がそろった瞬間の値段ですぐ入る |
| [LIMIT] | 紫の砂時計 | 指値:今より有利な値段(買いなら安い値段)まで戻ったら入る。例:「1.0980まで下がったら買う」 |
| |Volatility | 水色の渦 | 値動きの大きさ(ATRなど)で絞る |
| |Regime | コンパス | 相場の状態(トレンドが効率よく出ているか)で絞る |
| |Risk/Regime | ひび割れた盾 | リスクの状態(Ulcer Indexなど)で絞る |
| |Price Context | ローソク足 | 週・月の始値など、基準の価格との位置で絞る |
| |Time/Session/Volume | 時計/太陽と月/緑の棒 | 曜日・時間帯/市場の開始・終了/出来高で絞る |
アイコンの濃さは、型の判定がどれだけ確かか(Confidence)。濃い=High、薄い=Low。Lowのものだけ人が中身を確かめればよい。
4. 受講生Aさんの14本と押し目の5,000本(9/27)
- 14本:確認できた13本のうちBreakout系が7本、Mean Reversion 2、Trend 2、Filter/Context 1、Unknown 1。入り方は13本すべて [STOP]
- 押し目の5,000本:ほぼTrend/Momentum [MARKET]。型も入り方も14本と違うので、合格が出れば分散に効く
実行アクション・ワーク
- 一覧(Databank)の表示を
LogicViewにして、Logic Type Icon列を見る - ポートフォリオに入れる候補を並べ、型と入り方が偏っていないか確かめる
- Confidenceが低い(アイコンが薄い)ロジックは、Results → Source code をAIに貼って中身を確かめる
- 導入で列が出ないときは、Code Editorで Compile all →「reload UI」で Yes
Unit 7
FXの基礎 ── 通貨ペア・ロット・レバレッジ・手数料
元の記述:9/26 Q&Aライブの松本さんのスライド「FXとは」(3:12〜3:54)。松本さんの部屋の「FXって何?」(31枚)と同じ流れ。
この単元の要点
- ロング=買い(Buy)、ショート=売り(Sell)。MT5のボタンは Buy と Sell だけ。
- 買うのはAsk、売るのはBid。その差がスプレッド。
- 通貨ペアは「左の通貨1単位が右の通貨でいくらか」。USDJPY=1ドルが何円か。
- 1ロット=10万通貨(左の通貨で数える)。USDJPYなら約1,600万円。
- レバレッジは借金ではなく倍率。実際の倍率は自分のロットで決まる。
- 手数料はコミッション・スプレッド・スワップ・スリッページの4種類。
内容の構造化まとめ
| 言葉 | 意味 | 数字の例 |
|---|---|---|
| ロング/ショート | 安く買って高く売る/先に売って安く買い戻す | — |
| ベース通貨/クォート通貨 | 通貨ペアの左/右。並び順は決まっている(EURUSDであってUSDEURとは書かない) | USDJPY 150.00=1ドル150円 |
| ロット | 取引の単位。1ロット=10万通貨 | USDJPY 1ロット≒1,600万円、0.01ロット≒16万円。GBPUSDは1ロット≒2,000万円 |
| 証拠金率・レバレッジ | 預けるお金の割合と、その倍率 | 証拠金率4%=25倍(Fintokei)。FTMO Swingは為替30倍・金15倍・暗号資産1倍 |
| コミッション | 取引ごとの固定の手数料 | 往復6〜7ドルが一般的。0円の口座はスプレッドを広げていることがある |
| スプレッド | AskとBidの差。固定ではない | 朝・週明け・指標発表で数十倍に広がる |
| スワップ | 日をまたいで持つと毎日かかる金利差 | サーバー0時をまたがなければ基本かからない |
| スリッページ | 注文と約定の値段のずれ | USDJPY 1ロットで0.02円ずれると2,000円 |
講師が繰り返し強調したこと
- 手取り=値動きの利益−4種類の手数料。だからSQXのデータにスプレッド・スワップ・コミッションをきちんと入れて作る
- システムトレードは損切りと損失額を先に決めるので、レバレッジを毎回気にしない。プロップで意識すべきは失格ライン
- 手数料を知っていること自体が優位性